Al comparar pólizas de seguros de auto, especialmente los seguros a todo riesgo, te encontrarás constantemente con la palabra «franquicia» (o deducible, como se le conoce en algunos países de Latinoamérica).
Pero, ¿qué significa exactamente?
Una franquicia de seguro de coche es la cantidad fija de dinero que tú (el asegurado) te comprometes a pagar de tu bolsillo en caso de sufrir un accidente con culpa antes de que la aseguradora pague el resto de la reparación.
El concepto es simple, pero elegir una u otra puede tener un efecto enorme tanto en el precio anual de tu seguro como en el dinero que tendrás que soltar si tienes un percance. Entender cómo funciona te ayudará a evitar sorpresas desagradables en el taller.
💡 Importante: Las reglas exactas, los tipos de cobertura afectados y los procedimientos de siniestro varían según la compañía aseguradora. Lee siempre las condiciones particulares de tu contrato.
¿Cómo funciona la franquicia en caso de accidente?
Imagina que das marcha atrás en tu garaje, te chocas contra una columna y tu coche necesita reparaciones.
- El presupuesto del taller es de 3.000 €
- Tienes un seguro a todo riesgo con una franquicia de 500 €
En este caso:
- Tú pagas al taller los primeros 500 € (tu franquicia).
- La aseguradora paga el resto de la factura: 2.500 € (3.000 € – 500 €).
En términos sencillos:
Coste total del daño − Franquicia = Lo que paga el seguro.
¿Y si el daño cuesta menos que la franquicia?
Supongamos que al rozar la columna solo rallas un poco la pintura:
- Tu franquicia es de: 500 €
- El arreglo en el taller cuesta: 200 €
Como el coste total de la reparación (200 €) es inferior a tu franquicia (500 €), la aseguradora no te pagará nada. Tendrás que abonar los 200 € de tu bolsillo. Dar parte al seguro en este escenario no tiene sentido y solo servirá para que pierdas bonificaciones de buen conductor.
Diferencia entre Prima y Franquicia
Es fundamental no confundir estos dos términos:
- La Prima (Precio del seguro): Es lo que pagas a la aseguradora cada año (ej. 800 €/año) simplemente por estar asegurado, tengas accidentes o no.
- La Franquicia: Es el dinero extra que pagas solamente si tienes un accidente (ej. 300 €) y das un parte de daños propios.
¿Tener franquicia abarata el precio del seguro?
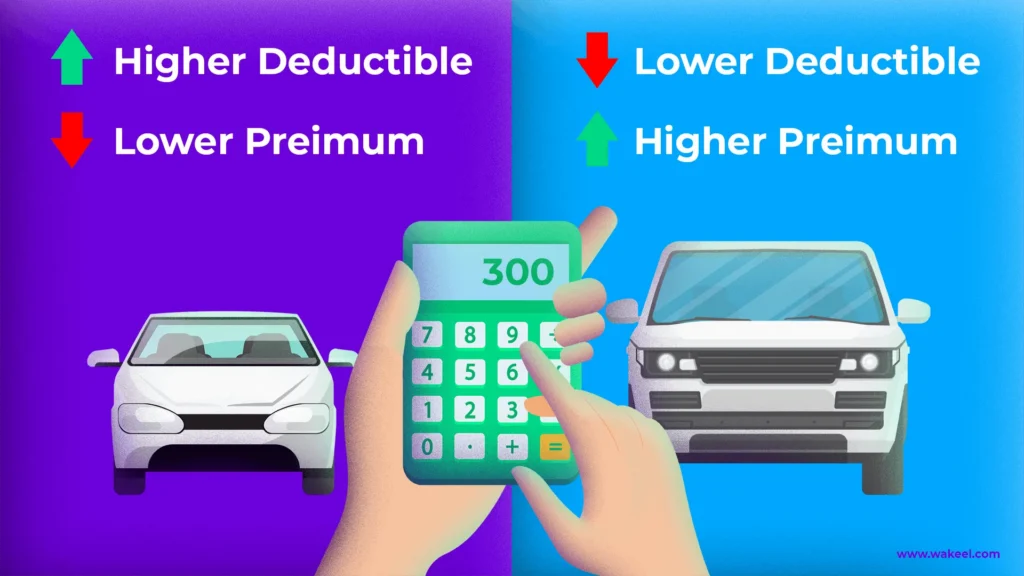
Sí, rotundamente. En la mayoría de las compañías, elegir una franquicia más alta reduce de forma significativa el precio anual del seguro (la prima).
Mira este ejemplo hipotético para un seguro a todo riesgo:
| Modalidad | Prima Anual | Franquicia |
| Opción A (Sin franquicia) | 1.000 € | 0 € |
| Opción B | 650 € | 300 € |
| Opción C | 500 € | 600 € |
La lógica es sencilla: al aceptar una franquicia alta, asumes parte del riesgo y liberas a la aseguradora de pagar los «golpecitos» pequeños. A cambio, ellos te rebajan el precio anual.
¿Cuál es la mejor franquicia para mí?
No existe una franquicia perfecta universal.
- Franquicia baja (ej. 150 €): El seguro anual será más caro, pero si chocas, casi no tendrás que rascarte el bolsillo. Ideal si tienes tendencia a dar pequeños roces.
- Franquicia alta (ej. 600 €): Ahorrarás mucho dinero cada año en tu seguro, pero si tienes un siniestro grave, tendrás que disponer de esos 600 € en el banco listos para pagar.
La pregunta clave que debes hacerte no es «¿Qué seguro es más barato?», sino: «¿Podría pagar 600 € de golpe el mes que viene si tuviera un accidente?». Si la respuesta es no, busca una franquicia más baja, aunque la prima anual suba un poco.
¿La franquicia se aplica a todos los siniestros?
No. Este es un punto de confusión muy habitual. La franquicia se suele aplicar únicamente en la cobertura de Daños Propios (los daños a tu coche por culpa tuya o cuando no hay un tercero identificado, como cuando encuentras el coche rayado en la calle).
Normalmente, NO pagarás franquicia en estos casos:
- Responsabilidad Civil (Daños a terceros): Si tú golpeas a otro coche, tu seguro paga el coche del otro al 100%, sin franquicia.
- Golpe sin culpa: Si otro coche te golpea a ti y la culpa es suya, el seguro del otro paga la reparación íntegra de tu coche, sin que tú pagues franquicia.
- Rotura de lunas: En casi todas las pólizas, cambiar el parabrisas por un chinazo no tiene franquicia.
- Robo o Incendio: Depende de la póliza, pero muchas compañías abonan el 100% del valor sin aplicar franquicia. Revisa tu contrato.
Caso práctico real: Por qué un golpe de aparcamiento te puede costar 2 o 3 franquicias
Uno de los mayores malentendidos al contratar un Todo Riesgo con franquicia de 200 € es pensar que, si llevas el coche al taller para arreglar varios roces acumulados durante el año, solo pagarás 200 € en total.
En la práctica pericial en España, las aseguradoras dividen la carrocería en 5 zonas independientes:
- Lateral derecho (aleta delantera, puertas derechas y aleta trasera)
- Lateral izquierdo (aleta delantera, puertas izquierdas y aleta trasera)
- Parte delantera (paragolpes frontal, parrilla y faros)
- Parte trasera (paragolpes trasero, portón y pilotos)
- Techo y capó (zonas horizontales superiores)
| Situación del siniestro | Partes a abrir | Lo que pagas tú (Franquicia 200 €) | Lo que paga el seguro |
| Un único accidente contra otro vehículo que daña frontal y lateral derecho en el mismo golpe (coste taller: 1.400 €) | 1 solo parte (mismo hecho causal) | 200 € | 1.200 € |
| Querer pintar el coche entero por roces de aparcamiento acumulados en los dos laterales y el paragolpes trasero (coste taller: 1.100 €) | 3 partes distintos (3 zonas sin relación entre sí) | 600 € (200 € × 3 partes) | 500 € |
Errores comunes con la franquicia del coche
- Pensar que la franquicia es anual: La franquicia se aplica por cada parte de accidente que des. Si das dos partes distintos en un año con franquicia de 300 €, pagarás 600 € (300 € por cada golpe).
- Elegir la franquicia más alta solo por ahorrar: Asegúrate de que tienes liquidez para pagarla en caso de emergencia.
- No mirar la letra pequeña: Algunas aseguradoras aplican franquicias distintas (o porcentajes) si el coche es declarado siniestro total.
Checklist rápido
Antes de contratar tu seguro de coche, comprueba:
- ¿De qué importe exacto es la franquicia?
- ¿Se aplica al robo y al incendio o solo a los daños propios?
- ¿Me compensa el ahorro anual frente al riesgo de tener que pagar 300 € si choco?
- ¿Puedo asumir ese gasto de imprevisto?
Calcula tú mismo el ahorro vs. riesgo
Para entender mejor cómo afecta la franquicia a tu bolsillo en distintos escenarios (si no tienes accidentes o si tienes uno grave), puedes usar la siguiente calculadora interactiva. Ajusta la prima base y la franquicia para ver si realmente te compensa abaratar tu póliza.