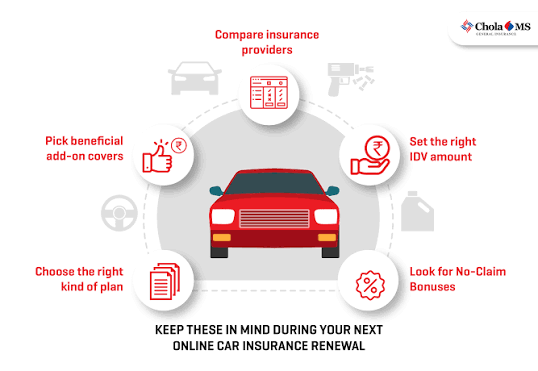
Comprar un seguro de coche no es algo que hagas una sola vez y te olvides para siempre. La gran mayoría de las pólizas de seguro de auto tienen una duración anual. Cuando ese periodo termina, debes renovarlo.
Para muchos conductores, la renovación parece un trámite automático: llega la fecha de vencimiento, el banco te cobra el recibo, y la cobertura continúa un año más.
Sin embargo, renovar el seguro en modo «piloto automático» es la forma más rápida de perder dinero. La renovación es la oportunidad perfecta para revisar si tus circunstancias han cambiado, si el precio ha subido injustificadamente, y si podrías encontrar un seguro de coche más barato en otra compañía.
💡 Importante: Las normas de renovación, los plazos legales para cancelar (generalmente 30 días de antelación) y los sistemas de renovación automática varían según el país y la aseguradora.
¿Qué es exactamente la renovación del seguro de coche?
Es el proceso de extender tu contrato de seguro por un nuevo periodo (casi siempre 12 meses).
Por ejemplo, si tu póliza actual cubre desde el:
- 1 de enero de 2026 ➡️ 31 de diciembre de 2026
Al llegar diciembre, la aseguradora te propondrá renovar el contrato para:
- 1 de enero de 2027 ➡️ 31 de diciembre de 2027
Pero ojo: el nuevo contrato no tiene por qué ser idéntico al anterior. La aseguradora puede cambiar el precio de la prima, modificar las coberturas o actualizar las condiciones legales.
¿El seguro de coche se renueva automáticamente?
Sí, en la inmensa mayoría de los casos. Si no avisas a tu aseguradora de que quieres cancelar la póliza antes de la fecha límite marcada por la ley (normalmente un mes antes del vencimiento), el seguro se renovará automáticamente y te cobrarán el recibo en el banco.
Semanas antes de la renovación, deberías recibir una carta o email con:
- El nuevo precio (prima) para el próximo año.
- Cualquier cambio en las coberturas.
- Las instrucciones para cancelar si no estás de acuerdo.
¿Por qué sube el precio del seguro al renovar?
Es la queja número uno de los conductores: «No he dado ningún parte de accidente, ¿por qué me han subido el precio del seguro?».
Las compañías pueden aumentar tu prima al renovar por varios factores:
- Inflación y costes de reparación: Si las piezas de los coches y la mano de obra de los talleres son más caros, las aseguradoras suben los precios a todos sus clientes para compensar.
- Aumento de la siniestralidad general: Si en tu código postal o ciudad ha habido muchos más accidentes este año, tu riesgo estadístico sube.
- Fin de ofertas promocionales: A menudo, el primer año te aplican un «descuento de bienvenida» que desaparece en la primera renovación.
- Cambios en el impuesto de primas de seguros.
- Partes de culpa: Evidentemente, si has dado partes de accidente durante el año, perderás tus bonificaciones y el precio subirá notablemente.
Checklist: Qué revisar antes de aceptar la renovación
No esperes al último día. Cuando recibas la carta de renovación, revisa estos 4 puntos:
- El precio final: Compáralo con el recibo del año pasado. Si ha subido sin que hayas dado ningún parte, es hora de usar un comparador de seguros de coche.
- Tus coberturas: ¿Tu coche acaba de cumplir 7 años? Quizás ya no te compense pagar un seguro a todo riesgo y sea el momento de pasarte a un terceros ampliado.
- Tu franquicia: Verifica que se mantiene el mismo importe que pactaste.
- Tus circunstancias: Si ahora teletrabajas y haces muchos menos kilómetros, o si el coche duerme ahora en garaje en lugar de en la calle, llama a tu aseguradora: tu riesgo ha bajado y deberían bajarte el precio.
El plazo clave: ¿Cuándo debo empezar a comparar seguros?
Para evitar quedarte atrapado otro año con un seguro caro, debes dominar los tiempos.
En la mayoría de los países (como España), la ley exige que avises a tu aseguradora actual con al menos 1 mes (30 días) de antelación a la fecha de vencimiento si no quieres renovar. A su vez, la aseguradora debe avisarte de cualquier cambio de precio con 2 meses de antelación.
La cronología ideal es esta:
- 2 meses antes: La aseguradora te comunica el nuevo precio.
- 1 mes y medio antes: Usas comparadores para ver ofertas de la competencia.
- Más de 30 días antes: Llamas a tu aseguradora para negociar el precio o notificas la cancelación oficial.
¿Qué pasa si dejo de pagar el recibo para no renovar?
Este es un error crítico. Devolver el recibo bancario el día de la renovación no cancela legalmente el seguro.
Si no has avisado con el preaviso legal de 30 días, el contrato se ha renovado automáticamente. Si devuelves el recibo, la aseguradora lo considerará un impago, te dejará sin coberturas y, muy probablemente, reclamará la deuda a través de empresas de recobro o te incluirá en un fichero de morosos.
Para cancelar, hay que hacerlo formalmente por escrito.
Conclusión: La lealtad no siempre se premia
La renovación del seguro no debe ser un trámite pasivo. Las aseguradoras suelen ofrecer sus mejores precios para captar a clientes nuevos, mientras que aplican subidas progresivas a sus clientes antiguos.
Dedicar un par de horas al año a comparar alternativas antes de tu fecha de renovación es una de las formas más fáciles de ahorrar cientos de euros anuales en el mantenimiento de tu coche.
Para que veas de forma visual los plazos legales y cuándo debes actuar para cambiar de seguro sin penalizaciones, explora este cronograma interactivo:
Cronograma Legal de Renovación y Cancelación
60 Días Antes: Notificación de la Aseguradora
Por ley, tu aseguradora debe comunicarte con dos meses de antelación cualquier cambio en el precio (prima) o en las condiciones de tu póliza para el próximo año.