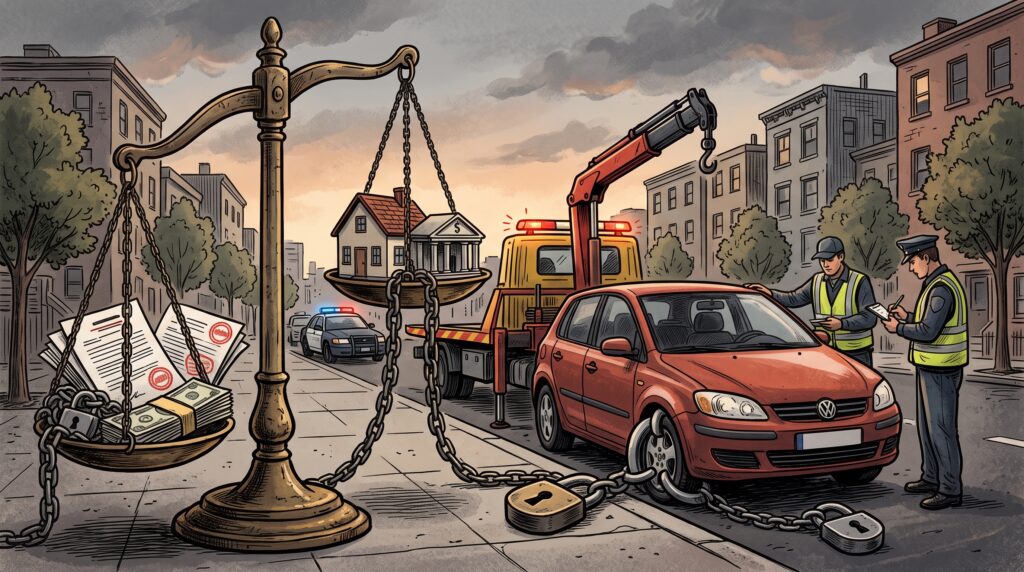
Para muchos propietarios, pagar la cuota anual de la póliza de un vehículo que apenas utilizan parece un gasto innecesario. Existe la tentación constante de dejar vencer el contrato, especialmente si el automóvil pasa los días aparcado en la calle, en un terreno del pueblo o guardado en un garaje mientras se le hace alguna reparación mecánica.
Sin embargo, la legislación española no deja margen a la interpretación: la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor establece que todo vehículo con su base en España debe estar asegurado. No importa si lo conduces a diario o si lleva tres años sin arrancar.
Dejar de pagar la prima puede acarrear sanciones, la inmovilización del vehículo y, si provocas un siniestro, una deuda muy elevada. A continuación analizamos las consecuencias reales, los importes habituales de las sanciones y el mecanismo legal que puede afectar a tu patrimonio si provocas un accidente sin cobertura.
Las multas de la DGT: cuánto cuesta la infracción
Circular o simplemente poseer un vehículo sin el Seguro Obligatorio de Automóviles (SOA) es una de las infracciones más duramente castigadas por la Dirección General de Tráfico. La ley fija una sanción de entre 601 y 3.005 euros, según el tipo de vehículo, el tiempo transcurrido sin seguro y la reincidencia. Estas son las cuantías habituales:
| Tipo de vehículo e infracción | Sanción mínima | Sanción máxima | Destino del recargo legal |
| Ciclomotores sin seguro en vigor | 601 € | 1.000 € | 50 % al Consorcio de Compensación de Seguros |
| Motocicletas sin seguro obligatorio | 601 € | 1.250 € | 50 % al Consorcio de Compensación de Seguros |
| Turismos y furgonetas particulares (Estacionados en garaje/calle sin seguro vs. circulando) | 800 € (estacionado) | 1.500 € (circulando) | 50 % al Consorcio de Compensación de Seguros |
| Camiones y autobuses (Transporte pesado) | 1.500 € | 3.005 € | 50 % al Consorcio de Compensación de Seguros |
¿Cómo detecta la DGT que tu coche aparcado no tiene seguro? Todas las aseguradoras en España están obligadas a volcar diariamente las altas y bajas en el FIVA (Fichero Informativo de Vehículos Asegurados), gestionado por el Consorcio de Compensación de Seguros. Si tu coche no tiene tramitada la baja temporal en la DGT (tasa de 8,67 €), sigue obligado por ley a tener seguro de responsabilidad civil aunque lleve meses sin batería dentro de un garaje privado.
Conviene desmentir un mito muy extendido: que un coche parado no necesita seguro. Si dejas tu coche estacionado en la vía pública sin asegurar, la policía puede comprobar su estado cruzando la matrícula con el Fichero Informativo de Vehículos Asegurados (FIVA). Aunque no estuvieras al volante, puedes recibir una sanción por el simple hecho de carecer de cobertura.
La trampa del depósito municipal y la grúa
La sanción económica es solo el principio del problema. Una consecuencia habitual de ser detectado sin cobertura es la inmovilización del vehículo: los agentes pueden ordenar su retirada con la grúa municipal y su traslado al depósito.
Recuperar tu coche se convierte entonces en un trámite costoso. Primero, deberás abonar la tasa de remolque (que en muchas ciudades puede superar los 150 euros) y el coste de estancia diaria en el recinto municipal. Además, no podrás sacar el vehículo hasta que demuestres que está asegurado.
Contratar una póliza anual para un coche retenido en un depósito puede ser más complejo, ya que algunas compañías piden peritar el estado del vehículo antes de asegurarlo. Algunos conductores acaban contratando seguros temporales por días, más caros, solo para poder sacar el coche y evitar que los gastos de custodia sigan sumando.
El derecho de repetición: el mayor riesgo económico
Si la multa de la DGT te parece alta, provocar un accidente sin seguro en vigor es un riesgo económico mucho mayor. ¿Quién indemniza a las víctimas si el responsable no tiene compañía que lo respalde? Ahí interviene el Consorcio de Compensación de Seguros.
El Consorcio actúa como fondo de garantía y se encarga de indemnizar a los perjudicados: la reparación del vehículo, los gastos médicos y las posibles secuelas. Sin embargo, esto no significa que el responsable se libre. Una vez que el Consorcio indemniza, puede reclamar lo pagado al propietario y al conductor del vehículo sin seguro, que responden solidariamente. Es lo que se conoce como derecho de repetición.
Si el accidente solo causó daños materiales, la deuda puede ser de unos pocos miles de euros. Pero si hubo lesiones graves, invalidez o fallecimiento, las indemnizaciones fijadas por el baremo legal pueden superar con facilidad el millón de euros.
Al no disponer de cobertura, responderías con tus bienes presentes y futuros: cuentas bancarias, parte del salario dentro de los límites que fija la ley, inmuebles o un negocio. Ahorrar unos cientos de euros al año en la prima puede acabar costando una deuda muy elevada.
¿Existe alguna excepción legal?
La única forma legal de no tener que asegurar un vehículo es tramitar su baja temporal o definitiva en la Jefatura de Tráfico. Es un trámite administrativo con una tasa de pocos euros (consulta la vigente en la DGT). Al darlo de baja, el vehículo queda inhabilitado para circular y debe guardarse en un recinto privado, pero dejas de estar obligado a mantener la póliza. Según tu ayuntamiento, también puede dejar de aplicarse el Impuesto de Vehículos de Tracción Mecánica (IVTM); consúltalo en tu consistorio.
En conclusión, el riesgo legal y patrimonial de tener un vehículo no asegurado es muy superior al pequeño ahorro que supone no pagar la prima. Además, los controles automáticos de la DGT y de las policías locales son cada vez más frecuentes.
Fuentes
- Dirección General de Tráfico: https://www.dgt.es
- Consorcio de Compensación de Seguros: https://www.consorseguros.es
- Texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (Real Decreto Legislativo 8/2004), en https://www.boe.es
Información general revisada en octubre de 2026. Las cuantías y los trámites pueden cambiar: confírmalos en las fuentes oficiales.