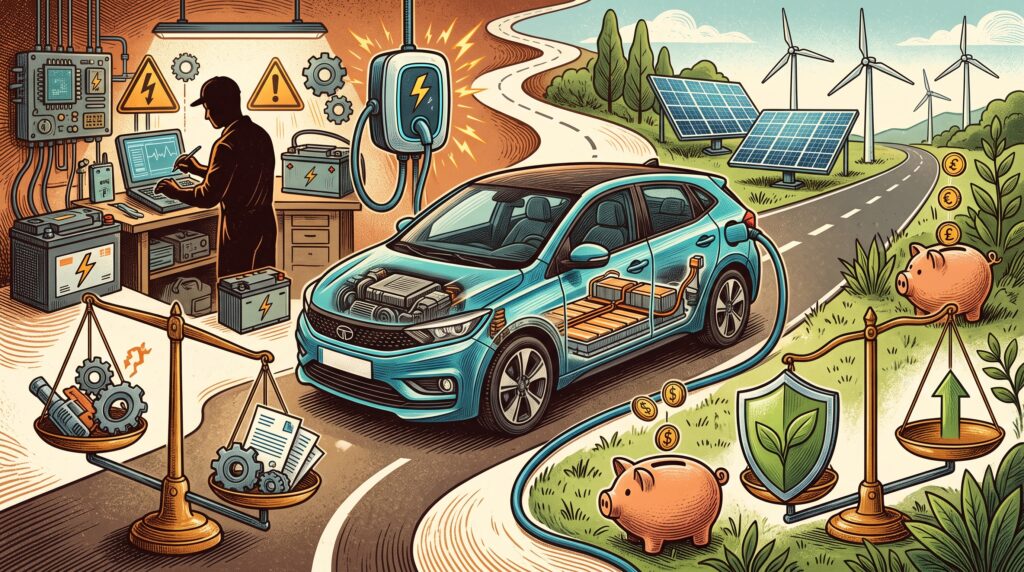
Dar el salto a la movilidad sostenible suele estar motivado por una mezcla de conciencia ecológica y la promesa de un ahorro a largo plazo, tanto en combustible como en mantenimiento. Sin embargo, muchos conductores se llevan una sorpresa al pedir el primer presupuesto para asegurar su nuevo vehículo: la póliza de un coche electrificado suele ser más cara que la de su equivalente de gasolina o diésel.
Esa diferencia no es una simple penalización de las aseguradoras. Responde a riesgos tecnológicos, físicos y mecánicos que cambian el panorama de las reparaciones en los talleres. A continuación explicamos cómo funciona esta protección, qué riesgos existen y qué elementos conviene vigilar en tu contrato para no pagar de más.
No todos los electrificados son iguales para tu aseguradora
El primer error al buscar presupuesto es meter toda la tecnología verde en el mismo saco. Para el algoritmo que calcula tu cuota, no es lo mismo un híbrido ligero que un eléctrico puro.
Los vehículos de hibridación suave (micro híbridos o MHEV) apenas suelen sufrir recargos, porque su arquitectura mecánica es muy parecida a la de un coche de combustión, con una pequeña batería auxiliar. Los híbridos enchufables (PHEV), al tener dos motores y una batería de mayor tamaño, pueden encarecer la prima por la complejidad de reparar ambos sistemas tras un choque.
Finalmente, los eléctricos puros (EV) suelen enfrentarse a las tarifas más altas, porque dependen de un paquete de baterías de alto voltaje que cambia las reglas del juego en caso de siniestro.
El coste de las reparaciones: batería, peso y talleres
Para entender el precio hay que analizar la arquitectura del vehículo. El componente más crítico y costoso es la batería. Tras un golpe fuerte en la zona inferior del chasis, donde suelen ubicarse las celdas para bajar el centro de gravedad, la reparación es muy delicada.
En ocasiones, los protocolos de seguridad de los fabricantes impiden reparar celdas individuales tras un impacto estructural y obligan a sustituir el paquete completo para evitar riesgos térmicos. Esta intervención puede suponer un gasto muy elevado, un riesgo que las aseguradoras tienen en cuenta al fijar la tarifa.
Además entra en juego el peso. Los coches eléctricos suelen ser más pesados que los de combustión, y un SUV eléctrico de tamaño medio puede superar con facilidad las dos toneladas. En una colisión, un vehículo más pesado puede causar mayores daños al otro, por lo que las indemnizaciones de responsabilidad civil que tendría que pagar la aseguradora si tú tienes la culpa pueden ser más elevadas.
Por último, hay menos talleres homologados. Manipular estos sistemas requiere mecánicos con certificaciones de alta tensión y zonas específicas en el taller, y esa menor oferta puede encarecer la mano de obra especializada.
Cláusulas que no pueden faltar en tu contrato
Si vas a asegurar un modelo con etiqueta Cero Emisiones o ECO, un contrato genérico redactado hace años puede dejarte expuesto. Revisa las condiciones particulares y comprueba que incluyan estas protecciones, relacionadas con los siniestros más habituales en este tipo de vehículos:
- Cable de recarga. Es un accesorio caro (suele rondar varios cientos de euros) y un objetivo habitual de robos en aparcamientos públicos. Tu contrato debe especificar la indemnización en caso de sustracción o vandalismo mientras el coche está conectado a un poste en la calle.
- Asistencia en carretera. Si agotas la autonomía lejos de un enchufe, la asistencia tradicional puede no servirte. Muchos modelos no deben remolcarse con las ruedas motrices apoyadas en el suelo (consulta el manual del fabricante). Revisa que tengas traslado desde el kilómetro cero en grúa de plataforma, o que la compañía envíe un vehículo de asistencia con un cargador para darte energía suficiente para llegar al destino.
- Punto de recarga doméstico. Si sufres una subida de tensión en la red de tu garaje o un acto vandálico contra tu equipo de pared, comprueba si tu seguro de automóvil cubre el coste de la instalación o si debes derivarlo a tu seguro de hogar.
- Propiedad de la batería. Aunque hoy casi todos los coches se venden con la batería en propiedad, algunos modelos de años anteriores se comercializaban con la batería en alquiler. Si la batería no es tuya, la entidad propietaria o financiera puede exigirte coberturas más amplias, lo que limita tu capacidad para elegir un seguro a terceros básico.
Tácticas para reducir la prima sin perder seguridad
Existen alternativas para equilibrar la balanza sin sacrificar protección. El mercado está viendo nacer pólizas pensadas para este perfil de conductor, y algunas aseguradoras ofrecen descuentos específicos para vehículos de bajas emisiones. Pregunta si aplican alguno a tu modelo.
Una estrategia útil es jugar con la franquicia. Debido al coste de las piezas, un todo riesgo sin franquicia puede tener un precio muy alto. Asumir un coste inicial en los daños propios (por ejemplo, los primeros 300 euros) te permite acceder a una cobertura amplia reduciendo de forma notable la prima anual. Tú te harías cargo de los pequeños roces de aparcamiento, pero seguirías protegido frente a un siniestro grave que afecte al sistema de alto voltaje.
Del mismo modo, declarar un uso urbano o un kilometraje moderado puede dar derecho a descuentos en el cálculo de la prima, siempre que sea cierto. Y si puedes acreditar que el coche pernocta en un garaje privado y cerrado (algo habitual, porque ahí suele estar el punto de recarga), el riesgo de robo y vandalismo nocturno se reduce, lo que puede traducirse en una oferta más competitiva.
Los precios y descuentos varían según la aseguradora y tu perfil. Pide siempre varios presupuestos y comprueba las condiciones antes de contratar. Información general revisada en octubre de 2026.