
Sufrir un accidente de tráfico genera mucho estrés.
Incluso cuando nadie resulta herido de gravedad, hay que gestionar muchas cosas: vehículos dañados, fotografías, intercambio de datos, posibles atestados policiales, presupuestos de reparación y la temida comunicación con las aseguradoras.
Aquí es donde entra en juego el proceso para dar un parte al seguro.
Un parte o reclamación de seguro es una solicitud formal para que tu aseguradora te proporcione los beneficios, reparaciones o indemnizaciones acordadas en tu póliza de seguro de auto tras un siniestro.
Pero, ¿qué ocurre exactamente después de notificar un accidente? ¿Cuánto tarda el proceso? ¿Qué documentos necesitas para que te paguen la indemnización por accidente?
💡 Importante: Los plazos de reclamación, la documentación requerida y las normas de responsabilidad civil varían según el país y la compañía. Sigue siempre las instrucciones de tu aseguradora y de las autoridades locales.
¿Qué es exactamente un parte o reclamación de seguro?
Al dar un parte al seguro, notificas formalmente un evento cubierto por tu póliza para solicitar cobertura. Esto incluye situaciones como:
- Una colisión con otro vehículo.
- Robo del vehículo.
- Daños por incendio.
- Daños climáticos (como granizo, si tienes seguro a todo riesgo).
- Rotura de lunas.
No todos los incidentes garantizan un pago. La aseguradora necesita verificar:
- Qué ocurrió exactamente.
- Si el siniestro de auto está cubierto por tu póliza.
- El alcance de los daños.
- Quién es el conductor responsable (culpable).
- Si se aplica alguna franquicia.
- Si la reclamación entra dentro de los límites contratados.
Lo que debes hacer en el lugar del accidente lo explicamos en Qué hacer después de un accidente
1.Notifica el siniestro a tu aseguradora:
Contacta con tu compañía lo antes posible (muchas pólizas exigen notificar en un plazo de 7 días). Puedes hacerlo por teléfono, a través de su app móvil o desde su portal web. Aporta toda la documentación recabada.
2.Evaluación y peritación de daños:
La aseguradora asignará un perito del seguro para inspeccionar tu coche, ya sea en un taller concertado o analizando las fotografías. El perito valorará el coste de la reparación y si el vehículo es reparable o se declara siniestro total.
2.Resolución y pago de indemnización:
Si la reclamación se aprueba, la aseguradora autorizará la reparación en el taller, te pagará la indemnización por accidente correspondiente o te proporcionará un coche de sustitución si tu póliza lo incluye.
Preguntas frecuentes sobre el proceso de reclamación
¿Debo llamar a la policía tras un accidente?
Depende de la gravedad. Debes contactar a las autoridades (para que elaboren un atestado) si hay heridos, si el accidente es grave, si los coches obstaculizan peligrosamente la vía o si el otro conductor se niega a colaborar o carece de seguro.
¿Qué pasa si mi coche es declarado «Siniestro Total»?
Cuando el coste de reparar el vehículo supera su valor venal (el valor de mercado en el momento del accidente), la aseguradora lo declarará pérdida total o «siniestro total». En este caso, te pagarán una indemnización basada en el valor de tasación fijado en tu póliza, no el coste de la reparación.
¿Qué ocurre si el otro conductor no tiene seguro?
Si eres víctima de un conductor sin seguro, en muchos países existe un organismo regulador (como el Consorcio de Compensación de Seguros en España) que se hace cargo de los daños y lesiones, siempre que haya pruebas del accidente (atestado policial).
¿Subirá el precio de mi seguro por dar un parte?
Depende. Si tú fuiste el culpable del siniestro, es muy probable que pierdas tus bonificaciones por no siniestralidad y el precio suba en la renovación. Si no tuviste la culpa, normalmente tu historial no se penaliza.
Errores comunes que arruinan tu indemnización
- ❌ Esperar demasiado para dar el parte: Cumple los plazos de tu póliza (generalmente 7 días).
- ❌ No tomar fotografías: Sin pruebas visuales, es tu palabra contra la del otro conductor.
- ❌ Reparar el coche antes de la visita del perito: La aseguradora necesita evaluar los daños antes de que los toques.
- ❌ No guardar los informes médicos: Si sufres latigazo cervical u otras lesiones, guarda todos los partes médicos de urgencias para reclamar daños personales.
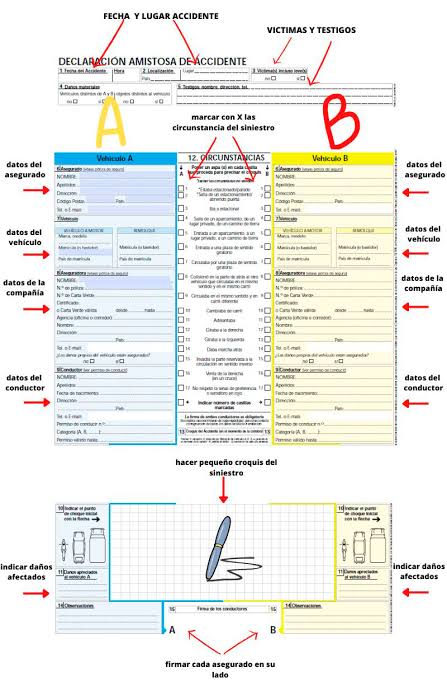
Para entender de un vistazo cómo avanza tu reclamación desde el golpe hasta el pago de la indemnización, explora este diagrama paso a paso:
Reparación / Indemnización
Exclusiones o Fraude