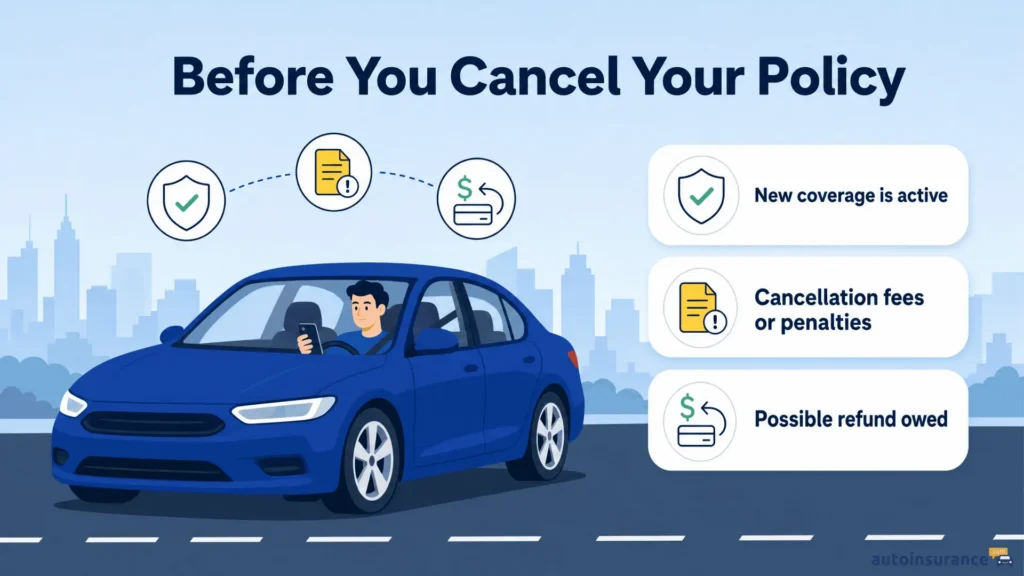
Hay muchas razones por las que podrías querer cancelar el seguro de tu coche. Quizás has utilizado un comparador y has encontrado una aseguradora más económica, has vendido tu vehículo, te mudas a otro país, has dejado de conducir o, simplemente, tu póliza de auto actual ya no se ajusta a tus necesidades.
Sea cual sea el motivo, dar de baja un seguro de coche suele implicar algo más que simplemente dejar de pagar los recibos. Normalmente, necesitas seguir el procedimiento de cancelación establecido por tu compañía de seguros y asegurarte de entender cuándo finaliza realmente tu cobertura.
Lo más importante: si todavía tienes el vehículo y lo conduces, debes asegurarte de tener una póliza de reemplazo válida antes de cancelar el seguro de coche actual.
En esta guía, te explicamos cómo cancelar una póliza de seguro, qué debes comprobar antes de hacerlo y cómo evitar los errores más comunes que podrían costarte dinero.
💡 Importante: Las normas de cancelación, los plazos de preaviso, los reembolsos y los requisitos legales varían entre países y aseguradoras. Revisa siempre las condiciones generales de tu póliza y las leyes de tu lugar de residencia (por ejemplo, en muchos países europeos se exige avisar con al menos 30 días de antelación).
¿Por qué querrías cancelar el seguro del coche?
Existen múltiples motivos para querer anular una póliza. Los ejemplos más comunes incluyen:
- Cambiar de aseguradora para conseguir un seguro de coche más barato.
- Vender el vehículo o traspasarlo a otra persona.
- Mudarte al extranjero.
- Dejar de conducir definitivamente o dar el coche de baja en Tráfico.
- Encontrar un precio de renovación demasiado alto.
- Buscar coberturas de seguro que se adapten mejor a tu perfil.
- Cambiar un vehículo viejo por uno nuevo.
El motivo de la cancelación determinará los pasos que debes seguir. Por ejemplo, cancelar el seguro por venta del vehículo conlleva trámites muy distintos a simplemente cambiar de compañía de seguros para el mismo coche.
¿Puedes cancelar el seguro del coche en cualquier momento?
La respuesta depende de tu país, del contrato de seguro y de las normativas vigentes.
Algunas pólizas permiten la cancelación a mitad de año, mientras que otras exigen que esperes al vencimiento anual. Además, puede haber diferencias entre:
- Cancelar al final del periodo de la póliza (no renovación).
- Cancelar poco después de contratar el seguro de coche (derecho de desistimiento).
- Cancelar durante la vigencia de la póliza (cancelación anticipada).
- Cancelar porque has vendido el vehículo o ha sido declarado siniestro total.
- Cancelar porque la aseguradora ha modificado unilateralmente el precio o las coberturas.
Antes de solicitar la baja, revisa en tu contrato la información sobre:
- Tus derechos de cancelación.
- Los plazos de preaviso (ej. avisar con 1 mes de antelación).
- Posibles penalizaciones administrativas.
- Derecho a reembolso (conocido como extorno).
- Documentación requerida.
Marco legal en España: El plazo estricto del Artículo 22
Según establece el Artículo 22 de la Ley 50/1980, de Contrato de Seguro, el tomador del seguro puede oponerse a la prórroga automática de la póliza mediante una notificación escrita a la aseguradora, efectuada con un plazo de, al menos, un mes de anticipación a la conclusión del período del seguro en curso.
- Importante: Por su parte, si es la compañía aseguradora quien decide no renovarte o subirte el precio cambiando las condiciones contractuales, la ley le obliga a avisarte con al menos dos meses de antelación. Si no te avisan con 2 meses de margen antes de aplicarte una subida no pactada, tienes derecho a exigir que se mantenga la prima del año anterior o cancelar la póliza sin penalización.
Modelo de escrito para solicitar la no renovación (Copiar y pegar)
Envía este texto por correo electrónico al departamento de bajas de tu compañía, a través del área de clientes o por burofax al menos 31 días antes de la fecha de vencimiento:
«A la atención del Departamento de Atención al Cliente / Bajas de [Nombre de la Aseguradora]: Por medio del presente escrito, yo, [Nombre y Apellidos], con DNI [Número de DNI], en calidad de tomador de la póliza número [Número de Póliza] correspondiente al vehículo con matrícula [Matrícula], les comunico de forma fehaciente mi voluntad de NO prorrogar dicho contrato de seguro a su próximo vencimiento el día [Fecha de vencimiento], de conformidad con lo establecido en el artículo 22 de la Ley 50/1980 de Contrato de Seguro. Asimismo, solicito que me remitan confirmación escrita de la tramitación de esta baja y que se abstengan de girar nuevos recibos bancarios a partir de dicha fecha. En [Ciudad], a [Día] de [Mes] de [Año].»
Paso 1: Revisa las condiciones de tu póliza
Antes de contactar con tu aseguradora, busca los documentos de tu seguro. Localiza las secciones relacionadas con:
- Cancelación y anulación.
- Renovación automática.
- Devolución de primas.
- Plazos de preaviso.
- Fraccionamiento de pagos.
La terminología exacta variará, pero lo fundamental es entender cómo y cuándo se te permite dar de baja el seguro.
💡 Consejo: Nunca asumas que simplemente devolver el recibo del banco cancela automáticamente el seguro. Debes seguir el proceso oficial de la compañía; de lo contrario, podrían reclamarte la deuda judicialmente.
Paso 2: Comprueba tu fecha de renovación
Si tu objetivo es simplemente cambiar de compañía para ahorrar dinero, tu fecha de renovación es vital.
Por ejemplo:
- Tu póliza actual termina el: 31 de diciembre
Deberías comparar seguros de coche antes de esa fecha y programar que tu nueva cobertura comience exactamente cuando termine la anterior. Comprueba el plazo de preaviso que exige tu contrato (muchas aseguradoras requieren que avises de tu intención de no renovar con 30 días de antelación).
Paso 3: Contacta con tu compañía de seguros
Una vez que tengas claras las condiciones, contacta con tu aseguradora. Dependiendo de la empresa, puedes solicitar la baja a través de:
- Teléfono (departamento de bajas o retención).
- Portal online del cliente o App.
- Correo electrónico.
- Solicitud por escrito (carta de cancelación o burofax).
- Oficina física o a través de tu corredor de seguros.
Algunas compañías exigirán un formulario específico o un documento de identidad firmado. Cuando les contactes, indica claramente que deseas no renovar o cancelar la póliza y pide que te confirmen la fecha exacta en la que dejarás de tener cobertura.
Paso 4: Solicita confirmación por escrito
Este paso es crucial. Tras solicitar la baja, exige siempre una confirmación por escrito (email o carta).
Esta confirmación debería mostrar:
- El número de póliza.
- La fecha efectiva de cancelación.
- La confirmación de que el trámite se ha procesado correctamente.
- Cualquier reembolso a tu favor (si aplica).
- Cualquier saldo pendiente de pago.
¿Por qué es tan importante esto?
Si más adelante la aseguradora te cobra el siguiente año por error o afirma que nunca cancelaste la póliza, esta confirmación por escrito será tu prueba legal.
Paso 5: Comprueba si tienes derecho a un reembolso (Extorno)
Dependiendo de la póliza y de la ley local, cancelar un seguro de coche antes de su fecha de vencimiento anual podría darte derecho a un reembolso parcial (conocido técnicamente como extorno de la prima). Sin embargo, esto no está garantizado.
El importe a devolver puede depender de:
- El tiempo que le quede de vigencia a la póliza.
- Los términos de cancelación anticipada.
- Gastos administrativos de la aseguradora.
- Si ya has dado partes de accidente durante ese año (a menudo anula el derecho a reembolso).
Por ejemplo, si pagaste 1.200 € por 12 meses y cancelas al sexto mes, no significa automáticamente que vayas a recibir 600 € exactos. La aseguradora aplicará las reglas estipuladas en tu contrato.
¿Qué ocurre si pagas el seguro a plazos (mes a mes)?
El pago fraccionado suele generar mucha confusión. Pagar tu seguro mes a mes o trimestre a trimestre no significa que tengas un contrato mensual que puedas cancelar cuando quieras.
Por lo general, sigues teniendo un contrato anual en el que la prima total simplemente se te está cobrando a plazos. Si cancelas a mitad de año, la aseguradora podría exigirte que pagues las mensualidades restantes.
¿Qué pasa si vas a cambiar de compañía de seguros?
Esta es la razón principal por la que los conductores cancelan sus pólizas. Si vas a cambiar de aseguradora, ten mucho cuidado de no dejar días «al descubierto» sin cobertura.
- Secuencia arriesgada (Mal): Tu seguro viejo termina el 10 de enero. Tu nuevo seguro empieza el 15 de enero. (Estarás 5 días circulando ilegalmente y sin protección).
- Secuencia coordinada (Bien): Tu seguro viejo termina el 10 de enero a las 23:59. Tu nuevo seguro empieza el 10 de enero.
Nunca des por sentado que una póliza se activa mágicamente cuando termina la otra; debes fijar las fechas exactas con ambas compañías.
Compara la nueva póliza antes de cancelar
Si te cambias porque otra aseguradora te ha dado un presupuesto más barato, asegúrate de hacer una comparación profunda usando un comparador de seguros:
| Característica a evaluar | Póliza Actual | Póliza Nueva |
| Prima (Precio total) | Comprobar | Comprobar |
| Nivel de Coberturas | Comparar | Comparar |
| Franquicia | Comparar | Comparar |
| Límites de indemnización | Comparar | Comparar |
| Exclusiones | Revisar | Revisar |
| Asistencia en viaje | Revisar | Revisar |
Un precio más bajo no significa que la protección sea equivalente. La póliza barata podría tener una franquicia altísima o carecer de vehículo de sustitución.
¿Qué pasa si has vendido tu coche?
Si has vendido el vehículo, avisa a tu aseguradora de inmediato. Tendrás que aportar documentación como:
- El justificante de compraventa o transmisión de la DGT/Tráfico.
- La fecha exacta de la venta.
Dependiendo de la compañía, te darán varias opciones: cancelar la póliza (y devolverte la parte proporcional), traspasar el seguro al coche del nuevo comprador, o «congelar» el dinero restante para aplicarlo a un futuro coche que te compres.
¿Y si te mudas a otro país?
Las pólizas de seguro están vinculadas a territorios y legislaciones específicas. Si te mudas internacionalmente, comprueba:
- Si tu seguro actual tiene validez en tu nuevo destino (ej. Carta Verde en Europa).
- Si necesitas contratar un seguro local inmediatamente.
- Cuándo se hará efectiva la cancelación de tu póliza actual.
¿Qué hacer después de la cancelación?
Guarda todo el papeleo. Es muy recomendable conservar:
- El email o carta de confirmación de la baja.
- El justificante del último pago o del reembolso.
- Tu certificado de siniestralidad (para demostrar que eres un buen conductor a tu futura aseguradora).
Errores comunes al dar de baja un seguro de coche
- Devolver el recibo del banco sin avisar: Es el error más grave. La aseguradora lo considerará un impago, te cortará las coberturas y podría meterte en un fichero de morosos (como ASNEF).
- Asumir que la cancelación es inmediata: Tu solicitud y la fecha de baja real pueden no coincidir.
- Olvidar el plazo de preaviso: Si tu seguro exige avisar con 30 días antes de la renovación y avisas faltando 5 días, la póliza se renovará automáticamente y tendrás que pagarla.
- Cancelar sin tener atado el nuevo seguro: Si sigues usando el coche, podrías enfrentarte a multas severas por circular sin seguro.
- No pedir confirmación por escrito: Las palabras se las lleva el viento; guarda siempre un comprobante físico o digital.
Checklist rápido para cancelar tu póliza
Antes de tramitar la baja, verifica esto:
- He leído las condiciones de cancelación de mi póliza.
- Sé exactamente cuándo es la fecha de renovación.
- He cumplido con el plazo de preaviso exigido por ley.
- He notificado a mi aseguradora de forma oficial.
- He recibido confirmación por escrito de la baja.
- Tengo un nuevo seguro listo para activarse sin dejar días descubiertos.
Preguntas Frecuentes (FAQ) sobre la cancelación ❓
¿Cómo doy de baja mi seguro de coche?
Debes contactar con tu aseguradora y seguir su proceso oficial, respetando el tiempo de preaviso. Normalmente, esto implica enviar un correo electrónico, rellenar un formulario web o enviar una carta firmada pidiendo la no renovación.
¿Puedo cancelar mi seguro antes de que caduque el año?
Depende de la ley local y del contrato. Generalmente, solo puedes cancelar anticipadamente sin penalización si vendes el coche, si el coche es declarado siniestro total, o si la aseguradora modifica el precio de renovación sin avisarte con la debida antelación.
¿Me devolverán dinero si cancelo anticipadamente?
Posiblemente. Si vendes el coche a mitad de año, muchas compañías «congelan» ese saldo a tu favor para un futuro seguro, y algunas te hacen un extorno (devolución en cuenta) de los meses no consumidos. Depende estrictamente de las políticas de tu aseguradora.
¿Puedo dar de baja el seguro simplemente diciendo al banco que no pague el recibo?
No. Esto es un impago, no una cancelación. La compañía puede reclamarte la cuota legalmente e incluirte en listas de morosidad.
¿Qué pasa si me cambio de aseguradora?
Debes notificar a tu compañía actual (con el preaviso correspondiente) que no deseas renovar. Simultáneamente, contrata el nuevo seguro asegurándote de que la fecha de inicio coincida exactamente con la fecha de fin de la póliza antigua.
Conclusión: Cancela tu seguro haciendo las cosas bien
Dar de baja el seguro del coche puede ser un trámite rápido, pero es vital seguir los pasos correctos para evitar multas, deudas o días sin cobertura.
Antes de dar el salto, revisa tu póliza actual, respeta los plazos legales de preaviso, exige confirmación por escrito y, si vas a seguir conduciendo, ten firmada tu nueva póliza de reemplazo.
Recuerda el proceso básico:
Revisa tu póliza → Notifica a la aseguradora a tiempo → Pide confirmación escrita → Activa tu nuevo seguro sin dejar huecos.