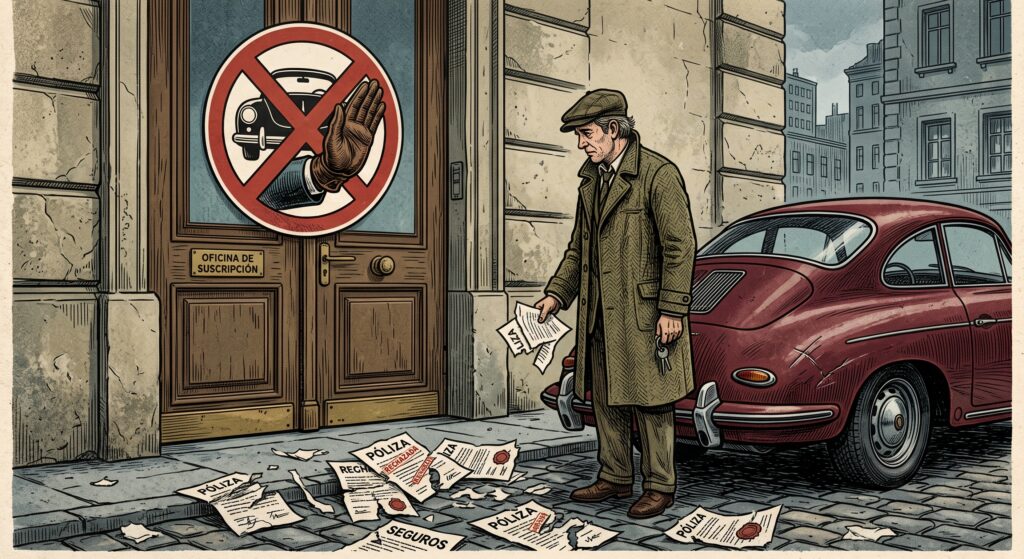
Existe un refrán muy popular en el mundo financiero: «El banco te presta un paraguas cuando hace sol y te lo quita cuando empieza a llover». Esta metáfora se aplica bastante bien a los seguros de coche. Pagar religiosamente tu recibo durante diez años no te garantiza una lealtad incondicional por parte de tu aseguradora el día que la mala suerte llama a tu puerta de forma repetida.
Muchos conductores asumen que, al tener un contrato en vigor, pueden dar tantos partes como necesiten. Al fin y al cabo, para eso se paga el seguro, ¿verdad? La realidad es más matizada. Las compañías de seguros son entidades privadas que miden la rentabilidad de cada cliente y pueden decidir no renovar tu póliza si consideran que tu siniestralidad es demasiado alta, siempre respetando los plazos legales.
A continuación analizamos cómo funciona ese límite, cómo se ejecuta legalmente la no renovación y qué ocurre con tu historial como conductor si acumulas muchos siniestros.
La balanza de la siniestralidad: cuándo dejas de ser rentable
Las aseguradoras toman estas decisiones con modelos actuariales, no por empatía. Para ellas, cada cliente es una cuenta de resultados. Si pagas una prima anual de 400 euros y en un año das tres partes con culpa cuyas reparaciones y gastos médicos ascienden a 3.000 euros, te conviertes en un cliente deficitario.
No existe un número de partes fijado por ley que obligue a una aseguradora a no renovarte: depende de las políticas internas de cada compañía y de la gravedad de los accidentes. Cada una aplica sus propios criterios; por ejemplo, varios siniestros con culpa en un mismo año pueden hacer que la compañía revise tu póliza y decida no renovarla.
Partes con culpa y partes sin culpa
No todos los siniestros pesan igual en tu expediente. La posibilidad de que no te renueven gira sobre todo en torno a los partes en los que eres el responsable.
Si estás parado en un semáforo y otro vehículo te golpea por detrás, darás un parte a tu compañía para que te repare el coche. Es un siniestro sin culpa: aunque el perito de tu aseguradora valore los daños, la factura final suele pagarla la compañía contraria a través de los convenios entre aseguradoras (como el sistema CICOS). Acumular siniestros sin culpa rara vez es motivo de no renovación, porque tu aseguradora no pierde dinero real.
Lo mismo ocurre, hasta cierto punto, con las coberturas accesorias. Dar un parte para cambiar una luna rota por una piedra en la autovía, o llamar a la grúa porque te has quedado sin batería un par de veces, no suele provocar que te echen de inmediato, aunque sí puede impedirte acceder a los máximos niveles de bonificación el año siguiente.
Cómo puede dejarte la aseguradora: el plazo legal de dos meses
Una aseguradora no puede cancelar tu póliza de un día para otro dejándote desprotegido, a menos que haya un fraude grave comprobado, como simular un robo o mentir sobre quién conducía en un siniestro grave.
El procedimiento legal habitual se denomina oposición a la prórroga. La Ley de Contrato de Seguro (Ley 50/1980) establece que los contratos se renuevan de forma automática cada año, pero cualquiera de las dos partes puede decidir no renovar si avisa a la otra por escrito con una antelación mínima.
Los plazos son distintos para cada parte. Si eres tú quien quiere irse, debes avisar con un mes de antelación al vencimiento. Si es la aseguradora la que no quiere renovar, la ley le exige notificártelo por escrito con dos meses de antelación a la fecha de vencimiento. Si no cumple ese plazo, la póliza se prorroga. Conserva siempre la comunicación y verifica las condiciones de tu contrato.
El fichero SINCO: la mancha en tu expediente
El mayor problema de que tu aseguradora decida no renovarte no es tener que buscar otra compañía, sino que tu historial puede acompañarte.
Casi todas las aseguradoras en España están adheridas al Fichero Histórico de Seguros de Automóviles (SINCO), una base de datos compartida gestionada por TIREA. Cuando pides precio a una nueva compañía o en un comparador, su sistema puede consultar tu historial de siniestralidad. Si ese historial muestra varios siniestros recientes, puede ocurrir una de estas dos cosas:
- Rechazo directo: algunas compañías, sobre todo de venta directa o de bajo coste, pueden negarse a darte un presupuesto porque tu perfil no encaja en sus criterios de riesgo.
- Prima penalizada: otras compañías pueden aceptarte, pero aplicándote una tarifa alta sin bonificaciones durante varios años, hasta que recuperes un historial sin partes con culpa.
El último recurso: el Consorcio
Si tu historial es tan negativo que varias aseguradoras rechazan asegurarte, la ley no permite que te quedes sin cobertura, ya que el seguro de responsabilidad civil es obligatorio. En ese caso puedes acudir al Consorcio de Compensación de Seguros, que actúa como aseguradora de último recurso para el seguro obligatorio: te ofrecerá una póliza básica de responsabilidad civil para que puedas circular legalmente, normalmente más estricta y no precisamente económica. Consulta los requisitos y el procedimiento en la web del Consorcio.
Fuentes
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro, en https://www.boe.es
- Consorcio de Compensación de Seguros: https://www.consorseguros.es
Información general revisada en octubre de 2026. Los criterios de renovación dependen de cada aseguradora y de tu póliza.